SAP Bank Communication Management (BCM) est la passerelle contrôlée entre SAP et les banques pour les paiements : elle regroupe les paiements par lots, les achemine via des workflows de validation, applique des signatures numériques, les transmet au canal de connectivité qui les achemine vers la banque et surveille leur statut.
Le point essentiel à retenir : BCM est autant un dispositif de contrôle qu’une passerelle de technique permettant la connexion entre l'entreprise et les banques. Les paiements correspondent à des fonds sortant de l’entreprise, et c’est au sein de BCM que s’exerce la discipline qui les régit : qui approuve, à quel niveau, avec quelle autorisation, le tout suivi jusqu’au règlement. Ceux qui le considèrent simplement comme « ce qui envoie le fichier à la banque » négligent la partie qui importe réellement. La connectivité est la partie la plus simple ; le contrôle, c’est l’essentiel.
SAP BCM, c'est quoi ?
Les paiements proviennent de SAP — qu'il s'agisse de cycles de paiement, de règlements de trésorerie ou d'autres sources — mais ils ne doivent pas être transmis directement à la banque sans contrôle. BCM se positionne en intermédiaire : il prend en charge ces paiements et les gère via un processus de validation contrôlé avant leur envoi.
Dans un environnement centralisé, un hub d'orchestration tel qu'Advanced Payment Management se situe en amont et détermine ce qui passe par cette passerelle. SAP BCM est donc le point de passage entre « SAP a créé un paiement » et « la banque l’a reçu », et tout ce que ce point de passage doit faire — regrouper, approuver, autoriser, valider, suivre — relève de la responsabilité de BCM.
Que fait SAP BCM ?
Les fonctionnalités de SAP BCM peuvent être résumés en 5 points essentiels
- Regroupement des paiements — regroupe les paiements pour un traitement contrôlé et efficace, plutôt que de les diffuser de manière dispersée sous forme de validations individuelles.
- Processus de validation — achemine les lots de paiements vers leur validation ; ce processus est généralement à plusieurs niveaux et souvent déterminé par le montant, de sorte que les paiements plus importants nécessitent une validation de niveau supérieur ou supplémentaire.
- Signatures numériques — autorisation sécurisée de la validation.
- Transmission à la banque — transmet le lot approuvé au canal de connectivité, qui se charge de l’acheminer. Le fichier transmis a été formaté en amont au format attendu par votre banque.
- Suivi de l’état — suit les paiements grâce aux accusés de réception et aux messages d’état reçus de votre banque, afin que vous sachiez ce qui s’est réellement passé.
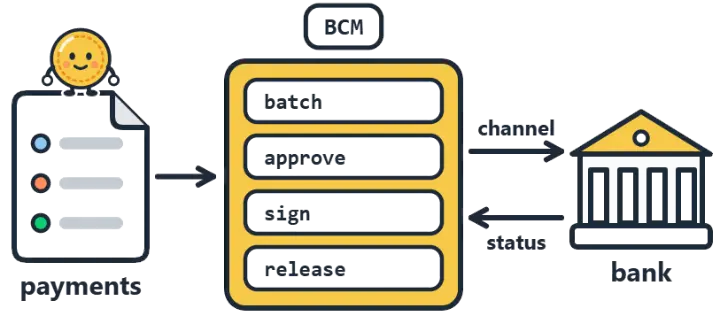
SAP BCM est la passerelle, pas le câble : il regroupe les opérations, les valide, les signe et les transmet à la banque ; en plus il assure le suivi du statut renvoyé par la banque.
Le workflow d’approbation en est le cœur
Le workflow d’approbation de BCM repose sur la séparation des tâches appliquée aux paiements :
- la personne qui crée un paiement ne doit pas être celle qui l’approuve et le valide, et
- les montants plus importants justifient un examen plus approfondi.
C’est le contrôle qui fait barrage entre l’entreprise et l’émission d’un paiement non autorisé ou erroné, et il dispose de son propre guide : le workflow d’approbation des paiements SAP couvre le double contrôle des données bancaires, la séparation entre proposition et exécution, les règles de regroupement par lot, les étapes de validation, les signatures, les règles exemptées d’approbation et les applications Fiori.
Ce blog se concentre sur le produit BCM : ce qu’il fait, le suivi de statut qui ferme la boucle et sa place dans l’architecture globale
Souhaitez-vous voir le workflow BCM en live ?
Nos consultants répondent sous 24h.
Le suivi du statut boucle la boucle
L'envoi d'un paiement ne marque pas la fin du processus : vous devez vous assurer qu'il est bien parvenu à destination et qu'il a été réglé. SAP BCM n'attend pas l'arrivée du relevé bancaire pour connaitre le statut du paiement. SAP BCM suit les paiements en temps réel grâce aux accusés de réception et aux réponses de statut de la banque (la partie « statut » de la norme ISO 20022, pain.002 et autres), ce qui permet de détecter un paiement rejeté ou bloqué plutôt que de le considérer comme réussi. Sans cela, un paiement ayant échoué à la banque semble identique à un paiement réussi — jusqu’à ce que quelqu’un se lance à la recherche de l’argent manquant. C’est cette même discipline consistant à « surveiller plutôt que de présumer » dont toute interface de trésorerie a besoin.
L'intégration de BCM dans l'archtitecture globale
SAP BCM est la passerelle de sortie des paiements dans l'environnement de trésorerie SAP — en aval des points de génération des paiements, y compris les paiements « In-House Cash » effectués pour le compte des filiales, et en amont des banques. C'est elle qui permet de transformer l’ambition d’une « usine de paiement » centralisée en une réalité maîtrisée au sein de SAP. Elle constitue également un point naturel de traitement de bout en bout : les contrôles sont intégrés au workflow, ce qui évite qu’ils ne se traduisent par des interruptions manuelles.
Le workflow d’approbation apporte également la réponse à une question plus récente. Lorsque la demande de paiement provient d’une étape d’IA plutôt que d’une personne, un agent IA peut-il approuver son propre paiement ? Cette question trouve sa réponse ici, dans la stratégie de validation — et le principe du double contrôle ainsi que la séparation des tâches pour les agents IA constituent le même mécanisme de contrôle appliqué à un « appelant » qui ne rentre jamais chez lui. En clair : non, un agent ne peut pas approuver son propre paiement.
Et cette question nous emmène à un autre point important: les lacune de contrôle.
Les lacunes des contrôles de paiement
- Un processus d’approbation mal conçu : Une procédure d’approbation faible ou à un seul niveau, sans seuils de montant, ce qui affaiblit le contrôle central des paiements.
- Absence de suivi des statuts : Les paiements sont envoyés et considérés comme réglés ; les échecs n’apparaissent donc que tardivement, sous forme de fonds manquants.
- Contournements « pour les paiements urgents » : Une échappatoire au flux de travail qui devient insidieusement une voie de fraude.
- Considérer le BCM comme une simple question de connectivité : Mettre en place la passerelle bancaire tout en négligeant les aspects d’approbation et de contrôle — son véritable objectif.
Mise en oeuvre
Concevez le BCM autour du contrôle — un véritable flux de travail d’approbation à plusieurs niveaux correspondant à votre politique de paiement, une autorisation sécurisée et un suivi des statuts qui boucle la boucle — et il deviendra la passerelle fiable pour chaque paiement sortant de l’entreprise. Si vous vous contentez de faire fonctionner la connectivité sans prêter attention aux contrôles, vous aurez mis en place un moyen très efficace d’envoyer des paiements erronés. Dans le BCM, le flux de travail est le produit.
Workflow d'Approbation des Paiements SAP : Règles BCM et Multiple Contrôle